Mise à jour le 21 octobre 2026
Arrêt de travail, invalidité ou décès : comment anticiper ces différents risques et protéger vos proches ? Selon votre situation, une solution de prévoyance peut vous permettre de bénéficier de garanties adaptées pour faire face aux conséquences financières de ces événements. PRÉVOIR vous explique.
Comment anticiper le risque d’un arrêt de travail ?
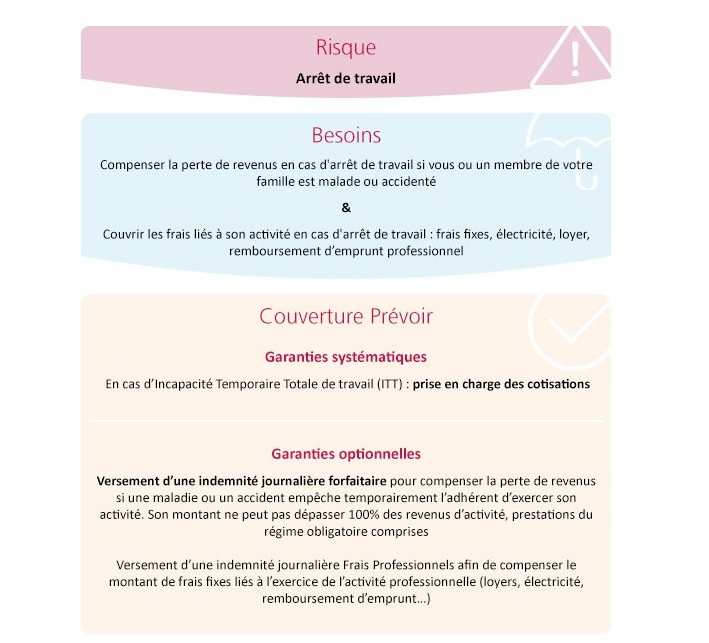
En cas de maladie ou d’accident, un arrêt de travail peut vous empêcher temporairement d’exercer votre activité et avoir des conséquences sur vos revenus. Pour un indépendant, certaines dépenses continuent pourtant d’être engagées pendant cette période. Anticiper ce risque permet ainsi de prévoir une protection adaptée à votre situation, notamment pour faire face à une éventuelle perte de revenus ou aux frais fixes liés à votre activité professionnelle. Une solution de prévoyance peut vous aider à maintenir un équilibre financier pendant votre arrêt, selon les garanties souscrites et les conditions prévues au contrat.
Quels sont vos besoins en cas d’arrêt de travail ?
Votre protection dit pouvoir répondre à différents besoins selon votre situation et votre activité. Il peut notamment s’agit de :
- Compenser une perte de revenus en cas d’arrêt de travail consécutif à une maladie ou à un accident, pour vous ou, selon les garanties prévues au contrat, pour un membre de votre famille
- Faire face aux dépenses personnelles qui contribuent malgré la diminution ou l’interruption de vos revenus
- Maintenir les frais liés à votre activité professionnelle, lorsque certaines charges restent à payer pendant votre période d’arrêt, comme le loyer, l’électricité ou encore le remboursement d’un emprunt professionnel
Votre niveau de protection dépend de vos revenus, de vos charges et des spécificités de votre activité.
> TNS : Comment vous protéger en toute simplicité ?
Quelles sont les différentes couvertures PRÉVOIR ?
Pour répondre aux différents besoins liés à un arrêt de travail, PRÉVOIR distingue des garanties systématiques et des garanties optionnelles.
La garantie systématique prévoit, en cas d’incapacité temporaire totale de travail (ITT), la prise en charge des cotisations.
Des garanties optionnelles peuvent également compléter cette protection :
- L’indemnité journalière forfaitaire permet de compenser la perte de revenus si une maladie ou un accident vous empêche temporairement d’exercer votre activité. Son montant ne peut pas dépasser 100 % des revenus d’activité, prestations du régime obligatoire comprises.
- L’indemnité journalière Frais Professionnels permet de compenser le montant des frais fixes liés à l’exercice de votre activité professionnelle, tels que les loyers, l’électricité ou encore le remboursement d’un emprunt professionnel.
Comment anticiper le risque d’invalidité ?
Une invalidité, qu’elle soit partielle ou permanente, peut entraîner des conséquences importantes sur votre situation professionnelle et financière. Anticiper ce risque permet de prévoir une protection adaptée afin de disposer d’une ressource en cas de perte de capacité à exercer votre activité.
Quels sont vos besoins en cas d’invalidité ?
En cas d’invalidité, votre principal besoin est de pouvoir disposer d’un revenu adapté à votre situation, lorsque votre capacité à exercer votre activité est diminuée.
Selon le degré d’invalidité, votre situation peut en effet être différente. La protection recherchée peut ainsi permettre de :
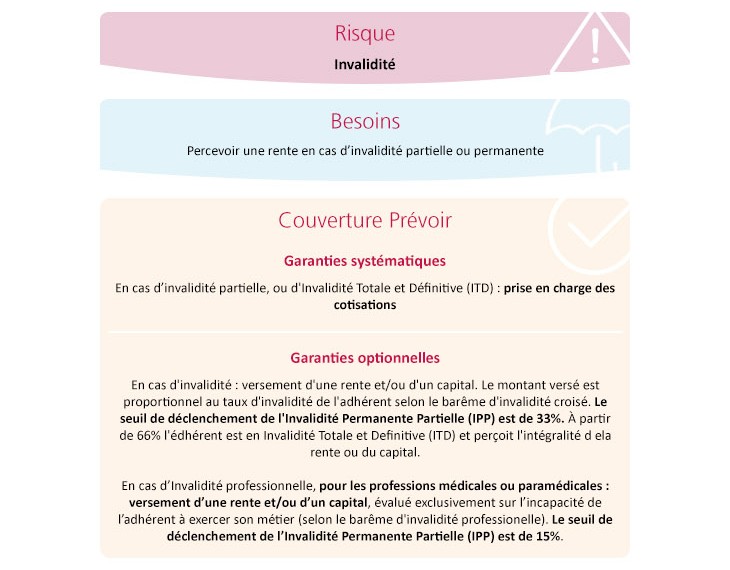
- En cas d’invalidité partielle : percevoir une rente lorsque votre capacité à exercer votre activité est réduite
- En cas d’invalidité permanente : bénéficier d’une rente lorsque l’invalidité s’inscrit dans la durée
- En cas d’invalidité totale et définitive : disposer d’une protection lorsque votre invalidité ne vous permet plus d’exercer vore activité dans les conditions prévues au contrat.
> Comment bien choisir son assurance prévoyance pro ?
Comment PRÉVOIR vous accompagne en cas d’invalidité ?
PRÉVOIR prévoit une garantie systématique :
- En cas d’invalidité partielle ou d’invalidité totale et définitive (ITD) : prise en charge des cotisations
Des garanties optionnelles peuvent ensuite compléter cette couverture :
En cas d’invalidité : versement d’une rente et/ou d’un capital. Le montant versé est proportionnel au taux d’invalidité de l’adhérent selon le barème d’invalidité croisé. Le seuil de déclenchement de l’Invalidité Permanente Partielle (IPP) est de 33 %. A partir de 66 %, l’adhérent est en invalidité total et définitive (ITD) et perçoit l’intégralité de la rente ou du capital.
En cas d’invalidité professionnelle, pour les professions médicales ou paramédicales : versement d’une rente et/ou d’un capital, évalué exclusivement sur l’incapacité de l’adhérent à exercer son métier (selon le barème d’invalidité professionnelle). Le seuil de déclenchement de l’Invalidité Permanente Partielle (IPP) est de 15 %.
Comment anticiper le risque de décès ?
Le décès peut entraîner des conséquences importantes pour les proches de l’assuré, à la fois sur le plan moral et financier. Au-delà de l’épreuve sue représente la disparition d’un porche, certaines dépenses et obligations peuvent également peser sur la famille. Anticiper ce risque permet ainsi de prévoir une protection destinée à aider vos proches à faire face aux conséquences immédiates de votre disparition.
Comment protéger vos proches en cas de décès ?
En cas de décès, l’un des principaux besoins est de permettre à vos proches de faire face aux conséquences financières qui peuvent survenir après votre disparition.
La protection peut notamment permettre de prévoir :
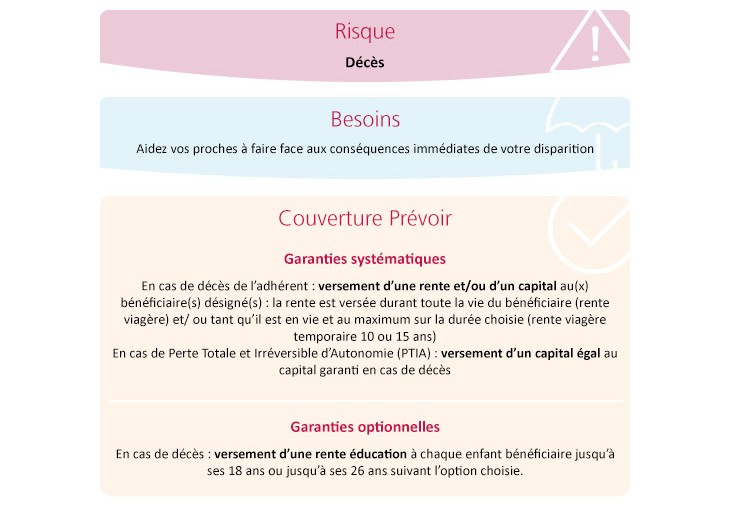
- Le versement d’une somme à vos bénéficiaires, afin de les aider à faire face aux conséquences immédiates de votre décès
- Une rente versée dans la durée, lorsque la garantie prévoit le versement d’une rente plutôt qu’un capital
- Une protection destinée aux enfants bénéficiaires, grâce à une rente éducation prévue dans les garanties optionnelles
> Comment protéger votre santé, pour une retraite en toute sérénité ?
Comment PRÉVOIR vous accompagne en cas de décès ?
PRÉVOIR prévoit des garanties systématiques et des garanties optionnelles.
Les garanties systématiques comprennent :
- En cas de décès de l’adhérent : versement d’une rente et/ou d’un capital aux bénéficiaire désignés. La rente est versée durant toute la vie du bénéficiaire lorsqu’il s’agit d’une rente viagère, et/ou tant qu’il est en vie, avec une durée maximale selon l’option choisie pour une rente viagère temporaire, de 10 ou 15 ans.
- En cas de Perte Totale et Irréversible d’Autonomie (PTIA) : versement d’un capital égal au capital garanti en cas de décès.
Les garanties optionnelles comprennent :
- En cas de décès : versement d’une rente éducation à chaque
Découvrez notre Solution Prévoyance TNS
Une offre qui permet de maintenir vos revenus et préserver la pérennité de votre entreprise, en cas d’arrêt de travail ou d’invalidité.
Consultez aussi
À quoi sert la prévoyance collective pour les entreprises ?

Indépendants et congés parentaux : quels sont vos droits?