Le maintien à domicile d’une personne en situation de dépendance offre une alternative à son placement en établissement spécialisé en lui permettant de rester vivre chez elle grâce à des aménagements et souvent une aide à domicile. L’assurance dépendance prévoit ainsi le versement d’une rente et éventuellement d’un capital en cas de perte d’autonomie pour couvrir des coûts comme des aides à la personne, du matériel médical ou le réaménagement et la sécurisation du domicile (installation d’un monte-escaliers, réaménagement du logement, pose d’une baignoire à portes). Souscrire une assurance dépendance dès aujourd’hui, c’est mieux vivre demain.
Pourquoi souscrire une assurance dépendance ?
- Pour rester vivre le plus longtemps possible à votre domicile
- Pour vous assurer une sécurité financière dès la dépendance partielle
- Pour prévenir au mieux la perte d’autonomie consécutive à une fracture ou une maladie grave, grâce à des options au choix
- Pour bénéficier de services d’assistance adaptés à votre situation ou à celle de vos proches aidants
- Pour soulager financièrement vos proches
Qu’est-ce qu’une assurance dépendance ?
En détails, l'assurance dépendance est un produit ayant pour objectif de palier les conséquences financières de la perte d’autonomie. Les garanties prévoient le versement d’une rente mensuelle afin de couvrir les frais liés à la situation, notamment pour aménager le domicile et y rester le plus longtemps possible.
Pourquoi anticiper les risques liés à la dépendance ?
Anticiper les risques liés à la perte d’autonomie permet de protéger son niveau de vie, financer l’aide à domicile et éviter de faire peser les dépenses sur ses proches.
Avec l'augmentation de l'espérance de vie, le nombre de personnes en situation de dépendance ne cesse de croître. En France, 1.8 millions de personnes sont concernées1.
La solution pour anticiper ces risques ? L'assurance dépendance. Vous assurez votre tranquillité d'esprit ainsi que celle de vos proches.
Combien coûte la dépendance ?
Le coût moyen de la dépendance est estimé entre 2 000 € et 2 500 € par mois selon le niveau de perte d’autonomie et le mode de prise en charge.
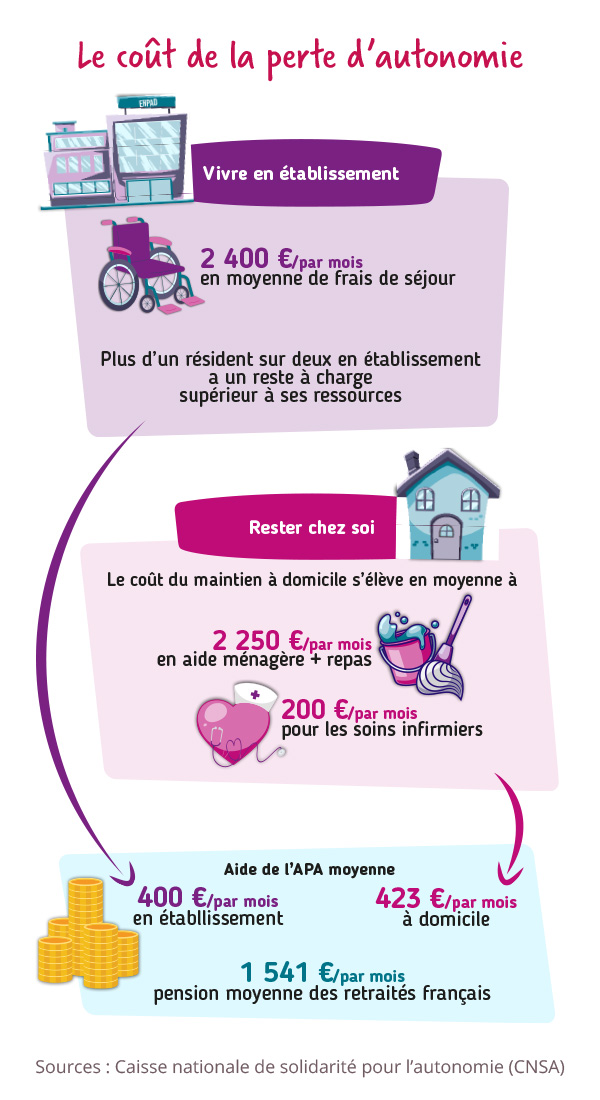
Le maintien à domicile d’une personne dépendante nécessite de réaliser des aménagements et installations dans son logement. D’autres dépenses s’ajoutent : les services d’aide à domicile ou le matériel médical et de soin. Elles représentent en moyenne 2 250 € par mois. L’intérêt de l’assurance dépendance c’est qu’elle peut permettre de couvrir tout ou partie de ces coûts, sachant que l’Aide Personnalisée d’Autonomie (APA) ne s’élève en moyenne qu’à 423 € par mois1, lorsque la personne dépendante en bénéficie.
Il est également possible de placer une personne dépendante dans un EHPAD, cependant cela constitue une perte de repères pour la personne et c’est souvent plus coûteux. En effet, les frais de séjour en établissement s’élèvent en moyenne à 2 400 € mensuels. Après versement de l’APA, le reste à charge moyen est estimé à 2 000 € par mois1. Une majorité des retraités en perte d’autonomie n’ont donc pas les ressources suffisantes pour faire face à ces coûts. Leurs proches leur viennent en aide, ce qui peut aussi avoir un impact sur leur niveau de vie.
La solution Soutien Dépendance de PRÉVOIR : les formules et garanties
Avec Solution Soutien Dépendance, PRÉVOIR vous propose un contrat adapté à votre situation : vous avez le choix parmi 3 formules2 :
La formule Essentielle vous permet de percevoir une rente mensuelle en cas de dépendance totale. Elle prévoit :
- Une rente viagère versée à 100 % en cas de dépendance totale (GIR 1 ou GIR 2) dans les conditions prévues au contrat. Après 3 ans de versement, à la suite de la reconnaissance de la dépendance totale, celle-ci est automatiquement majorée de 50 %.
- Des garanties d’assistance
La formule Equilibre vous permet de percevoir une rente mensuelle en cas de dépendance totale ou partielle. Elle prévoit :
- Une rente viagère versée à 100 % en cas de dépendance totale (GIR 1 ou GIR 2) dans les conditions prévues au contrat. Après 3 ans de versement, à la suite de la reconnaissance de la dépendance totale, celle-ci est automatiquement majorée de 50 %.
- Une rente viagère versée à 50 % en cas de dépendance partielle (GIR 3) dans les conditions prévues au contrat.
- Des garanties d’assistance
La formule Intégrale vous permet de percevoir une rente mensuelle en cas de dépendance totale ou partielle. Elle prévoit :
- Une rente viagère versée à 100 % en cas de dépendance totale (GIR 1 ou GIR 2) dans les conditions prévues au contrat. Après 3 ans de versement, à la suite de la reconnaissance de la dépendance totale, celle-ci est automatiquement majorée de 50 %.
- Une rente viagère versée à 75 % en cas de dépendance partielle (GIR 3) dans les conditions prévues au contrat.
- Des garanties d’assistance
- Un capital aménagement du domicile inclus (montant au choix)
Avec les formules Essentielle et Equilibre, un capital aménagement du domicile est proposé en option, dès la dépendance partielle et à défaut en cas de dépendance totale (dans les conditions prévues au contrat). Retrouvez les montants possibles par formule dans le tableau ci-dessous.
Comparer les différentes formules
Comparez les différentes formules d’assurance dépendance PRÉVOIR afin de choisir la couverture la plus adaptée à votre situation et à votre budget.
| Formule Essentielle |
Formule Equilibre |
Formule Intégrale |
|
| Rente en cas de dépendance totale | Inclus 100 % |
Inclus 100 % |
Inclus 100 % |
| Rente en cas de dépendance partielle | Non inclus | Inclus 50 % |
Inclus 75 % |
| Capital aménagement | Option 3 000 € ou 5 000 € |
Option 3 000 €, 5 000 € ou 8 000 € |
Inclus 3 000 €, 5 000 €, 8 000 € ou 10 000 € |
| Capital fracture | Option 1 500 € |
Option 1 500 € |
Option 1 500 € |
| Capital 1er frais maladie grave | Option 3 000 € |
Option 3 000 € |
Option 3 000 € |
Un conseiller PRÉVOIR peut vous accompagner pour évaluer vos besoins et vous orienter vers la formule la plus adaptée : prenez rendez-vous.
Des options pour personnaliser votre contrat d’assurance dépendance
Vous pouvez aussi ajouter les options « capital fracture » ou « 1er frais maladie grave » à votre Solution Soutien Dépendance. Vous serez ainsi couvert en cas de fracture ou de survenance de certaines maladies invalidantes selon les termes prévus au contrat. Pourquoi proposer ces options avec un contrat dépendance ? Parce que ces situations, si elles sont mal prises en charge, peuvent conduire à la dépendance.
- L’option capital fracture prévoit le versement d’un capital de 1 500 € en cas de fracture
- L’option 1er frais maladie grave prévoit le versement d’un capital de 3 000 € en cas de maladie grave couverte par le contrat
- Vous utilisez le capital comme vous le souhaitez, en fonction de vos besoins, pour une convalescence dans de bonnes conditions
Quels services d’assistance sont inclus ?
Solution Soutien Dépendance vous propose des garanties d’assistance qui complètent vos garanties d’assurance3.
- Conseil social dès l’adhésion
- Consultation psychologique en cas de besoin
- Enveloppe de services pour l’aide à domicile en cas de dépendance ou d’hospitalisation avec nuitée(s)
- Adaptation du logement (audit par un professionnel et livraison de matériel médical)
- Soutien à l’aidant : apprentissage des gestes, préparation au rôle d’aidant, hébergement temporaire pour le répit…
Comment souscrire une assurance dépendance avec PRÉVOIR ?
#1 Évaluez vos besoins : contactez un conseiller PRÉVOIR afin qu’il réalise un bilan de prévoyance. À l’aide de quelques questions et de son expertise il déterminera quels sont vos besoins en fonction de votre âge, votre situation familiale, votre état de santé, et vos ressources financières. Ce bilan est 100 % gratuit et sans engagement.
#2 Anticipez le plus tôt possible : la perte d’autonomie liée à l’âge est fréquente, il est nécessaire de prendre en compte ce risque, et de s’en couvrir, bien avant l’apparition des premiers signes.
#3 Choisissez les formules et options les plus adaptées à vos besoins. Votre conseiller pourra vous aiguiller.
#4 Laissez-vous guider par votre conseiller de proximité PRÉVOIR pour les démarches de souscription. C’est un processus facile.
Pour en savoir plus sur l'assurance dépendance et obtenir un devis personnalisé, contactez nos experts dès aujourd'hui !
➡️ À retenir :
- Une assurance dépendance permet de percevoir une rente ou un capital en cas de perte d’autonomie
- Elle aide à financer le maintien à domicile et les aides du quotidien
- Certaines formules couvrent dès la dépendance partielle
- Des services d’assistance et d’accompagnement peuvent être inclus
- Plus la souscription est anticipée, plus la cotisation est avantageuse
(1) CNSA, barème APA 2025.
(2) Le contrat comporte trois formules incluant les garanties obligatoires et des garanties optionnelles ainsi que des garanties d’assistance qui sont détaillées dans la Notice d’Information.
(3) Les prestations d’assistance sont assurées auprès de AWP P&C - SA au capital de 18 510 562,50 € - 519 490 080 RCS Bobigny - siège social : 7 rue Dora Maar - 93400 Saint-Ouen, entreprise privée régie par le Code des assurances.
Mentions légales
(Information à caractère publicitaire)
Le contrat Solution Soutien Dépendance, souscrit auprès de l’association AGORA, comporte 3 formules au choix (formule Essentielle, Equilibre ou Intégrale) auxquelles des garanties optionnelles peuvent être ajoutées (capital aménagement pour les formules Essentielle et Equilibre ainsi que capital fracture et 1ers frais maladie grave pour les 3 formules). Les garanties d’assurance ainsi que les garanties d’assistance incluses dans toute les formules sont détaillées dans la Notice d’Information du contrat.
PRÉVOIR-VIE GROUPE PRÉVOIR, SA au capital de 81 000 000 € entièrement versé - 343 286 183 RCS Paris - SIEGE SOCIAL : 19 rue d’Aumale - CS 40019 - 75306 Paris cedex 09
Entreprise régie par le Code des assurances.
Les prestations d’assistance sont assurées auprès de AWP P&C - SA au capital de 18 510 562,50 € - 519 490 080 RCS Bobigny - siège social : 7 rue Dora Maar - 93400 Saint-Ouen, entreprise privée régie par le Code des assurances.
FAQ
-
À partir de quel âge souscrire une assurance dépendance ?
Il est conseillé de souscrire une assurance dépendance entre 50 et 65 ans afin d’anticiper les risques liés à la perte d’autonomie dans les meilleures conditions.
-
Quelle différence entre dépendance partielle et totale ?
La dépendance partielle correspond à une perte d’autonomie qui nécessite une aide pour certains gestes du quotidien, comme se déplacer, se laver ou préparer les repas. La dépendance totale désigne une situation dans laquelle une personne ne peut plus réaliser seule certains actes essentiels de la vie quotidienne et nécessite une assistance permanente. Le niveau de dépendance est évalué par l’assureur selon les conditions prévues au contrat (selon GIR et/ou Actes de la Vie Quotidienne). -
L’assurance dépendance prend-elle en charge le maintien à domicile ?
Oui, une assurance dépendance peut aider à financer les dépenses liées au maintien à domicile. La rente ou le capital versé peut notamment servir à aménager le logement, financer une aide à domicile, du matériel médical. Par ailleurs, certains services d’assistance peuvent faciliter le maintien à domicile selon les garanties prévues au contrat. -
Quelle aide financière en cas de perte d’autonomie ?
En cas de perte d’autonomie, différentes aides financières alternatives peuvent également être mobilisées, comme l’Allocation Personnalisée d’Autonomie (APA) ou certaines aides des caisses de retraite. L’assurance dépendance les complète en prévoyant le versement d’une rente mensuelle ou d’un capital afin d’aider à financer les frais liés à la dépendance.
En savoir plus

Qu'est-ce que la perte d'autonomie ?